53歳独身 都内賃貸一人暮らしOLの2026年7月末の資産をまとめました。
比較対象として過去2ヶ月分も載せています。
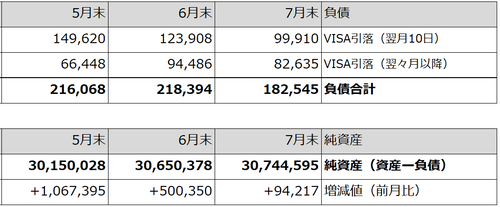
前月末の純資産から94,217円増えて、純資産は約3,074万円でした。
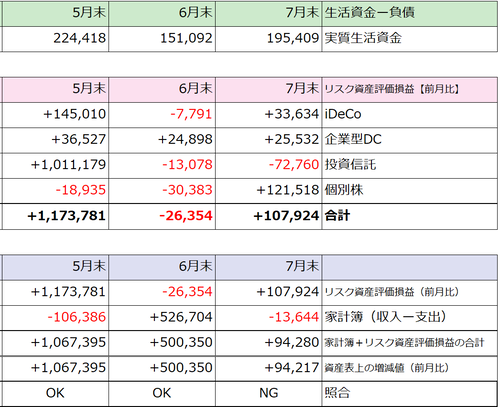
リスク資産の増減値は前月末比で+107,924円。
iDeCoと投資信託は今月末残高から前月末残高と今月積立額(iDeCo20,000円、投信100,000円)を引いた計算。
企業型DCは先月末との比較。毎月の掛金25,000円は会社が拠出しています。
個別株は前月末残高との比較です。今月追加購入した金額は残高から引いています。
ひとつ前の記事の家計簿上での収支は-13,644円。
その数字にリスク資産が増えた分107,924円を加えると+94,280円。
純資産の増減値+94,217円とほぼ一致します。
今月は収支と資産に63円の差額が出てしまいました。
各資産の残高に間違いはなく差額が9で割れるので、おそらく家計簿(Zaim)への入力時に10の位と1の位を逆で入れてしまったのだと思います。(レシートの下二桁81円を18円で入力した可能性大)
経理系の仕事を30年以上続けているので違算発生源を追うのは得意分野です(笑)
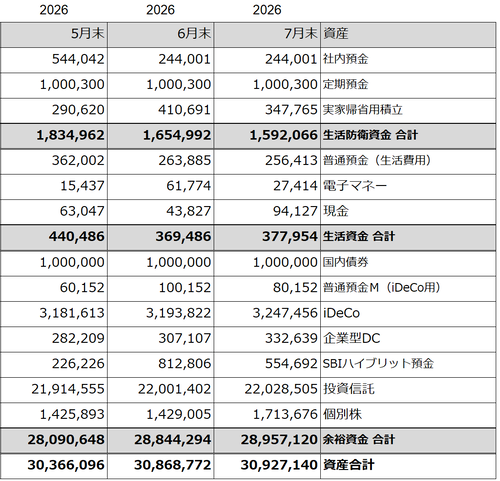
生活防衛資金(目安100万円)=1,592,066円
生活資金(目安30〜50万円)=377,954円
余裕資金(老後まで使わないお金)=28,957,120円
生活資金から負債(カード引落予定額)を引いた実質生活資金は195,409円です。
比較対象として過去2ヶ月分も載せています。
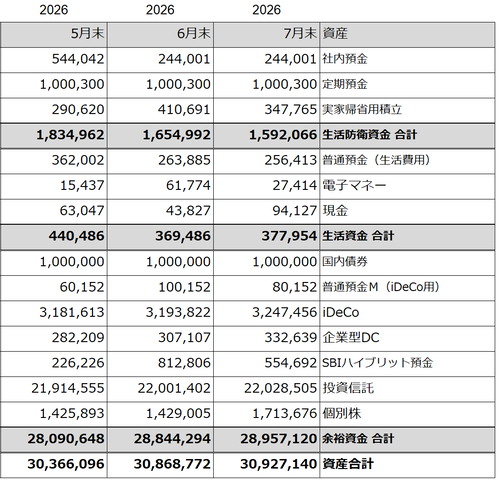
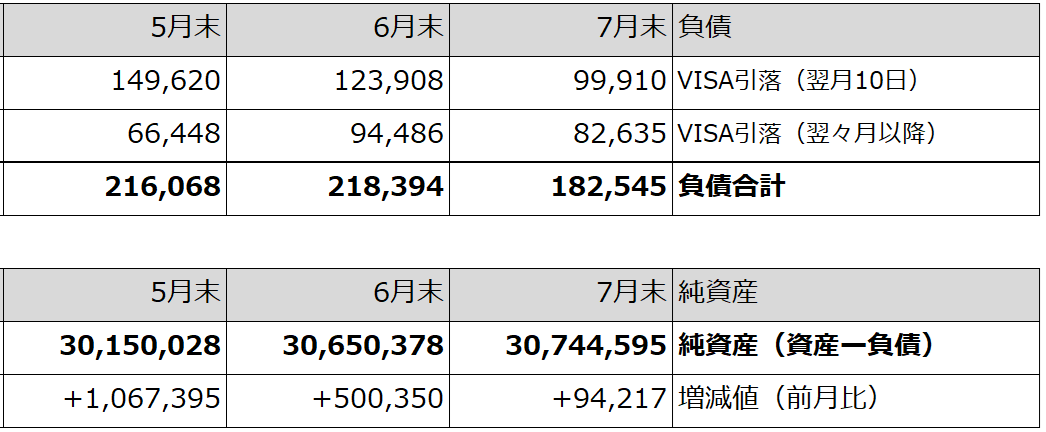
前月末の純資産から94,217円増えて、純資産は約3,074万円でした。
収支との比較
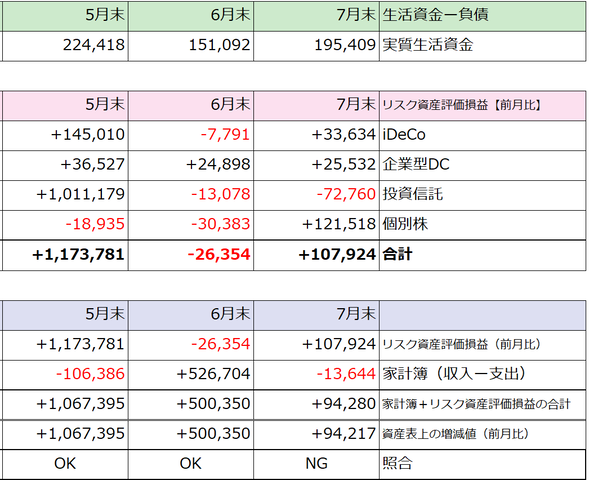
リスク資産の増減値は前月末比で+107,924円。
iDeCoと投資信託は今月末残高から前月末残高と今月積立額(iDeCo20,000円、投信100,000円)を引いた計算。
企業型DCは先月末との比較。毎月の掛金25,000円は会社が拠出しています。
個別株は前月末残高との比較です。今月追加購入した金額は残高から引いています。
ひとつ前の記事の家計簿上での収支は-13,644円。
その数字にリスク資産が増えた分107,924円を加えると+94,280円。
純資産の増減値+94,217円とほぼ一致します。
今月は収支と資産に63円の差額が出てしまいました。
各資産の残高に間違いはなく差額が9で割れるので、おそらく家計簿(Zaim)への入力時に10の位と1の位を逆で入れてしまったのだと思います。(レシートの下二桁81円を18円で入力した可能性大)
経理系の仕事を30年以上続けているので違算発生源を追うのは得意分野です(笑)
2026年7月末の3資産内訳
生活防衛資金(目安100万円)=1,592,066円生活資金(目安30〜50万円)=377,954円
余裕資金(老後まで使わないお金)=28,957,120円
生活資金から負債(カード引落予定額)を引いた実質生活資金は195,409円です。
*****
実質生活資金が前月の15万円より若干復活したものの、この記事を書いている時点でスマホ買い替えで10万越えの大きい出費があったのとマンションの賃貸契約更新の請求書が届いたので生活防衛資金の取り崩しが確定になりました。
スマホの買い替えも賃貸契約更新の支払いもスパンは長いとはいえ定期的にやってくる定例出費なので実質生活資金内でやりくりできるのが一番なのだけど、今回はやりくり出来ないんだからしょうがない。
ここ1~2年趣味娯楽にお金を使いすぎだしな~という自覚はありつつ、東京に住んでいて身軽にライブやイベントに行けるのは後2年くらいじゃないかというタイムリミットとの戦いもあるので、そこの財布の紐は締め過ぎず貯蓄とのバランスを適度に取っていきたいと思っています。
☆☆☆☆☆
訪問ありがとうございます。
ブログランキングに参加しています。
クリックが更新の励みになります😊

にほんブログ村
一人暮らしランキング
にほんブログ村
人気ブログランキング
☆☆☆☆☆
スマホの買い替えも賃貸契約更新の支払いもスパンは長いとはいえ定期的にやってくる定例出費なので実質生活資金内でやりくりできるのが一番なのだけど、今回はやりくり出来ないんだからしょうがない。
ここ1~2年趣味娯楽にお金を使いすぎだしな~という自覚はありつつ、東京に住んでいて身軽にライブやイベントに行けるのは後2年くらいじゃないかというタイムリミットとの戦いもあるので、そこの財布の紐は締め過ぎず貯蓄とのバランスを適度に取っていきたいと思っています。
☆☆☆☆☆
訪問ありがとうございます。
ブログランキングに参加しています。
クリックが更新の励みになります😊
にほんブログ村
一人暮らしランキング
にほんブログ村
人気ブログランキング
☆☆☆☆☆
