宵越しの金を持ちたい【都内賃貸一人暮らしOLの貯金道】

アラフィフ独身 都内賃貸ひとり暮らしOLの家計簿・資産・給与明細公開ブログ。2016年4月42歳全資産100万円からブログを開始。現在までの10年間の記録。

カテゴリ: 資産公開

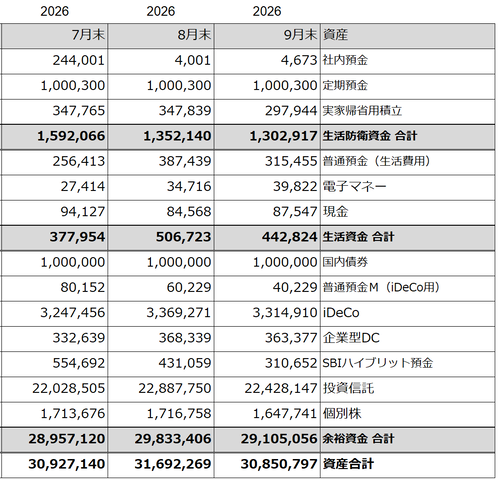
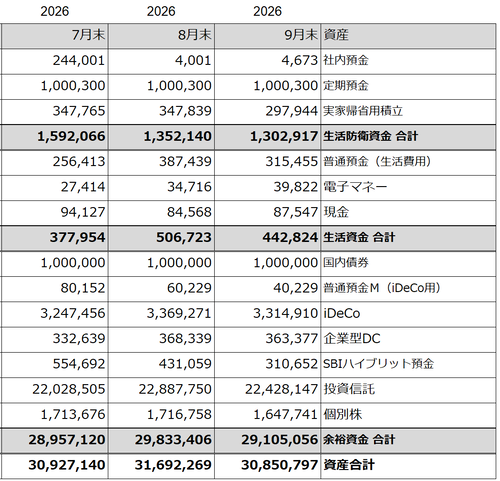
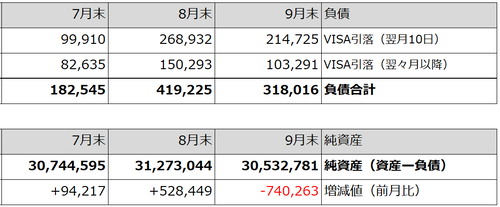
53歳独身 都内賃貸一人暮らしOLの2026年9月末の資産をまとめました。
比較対象として過去2ヶ月分も載せています。
20261005_photo_1

20261005_photo_2

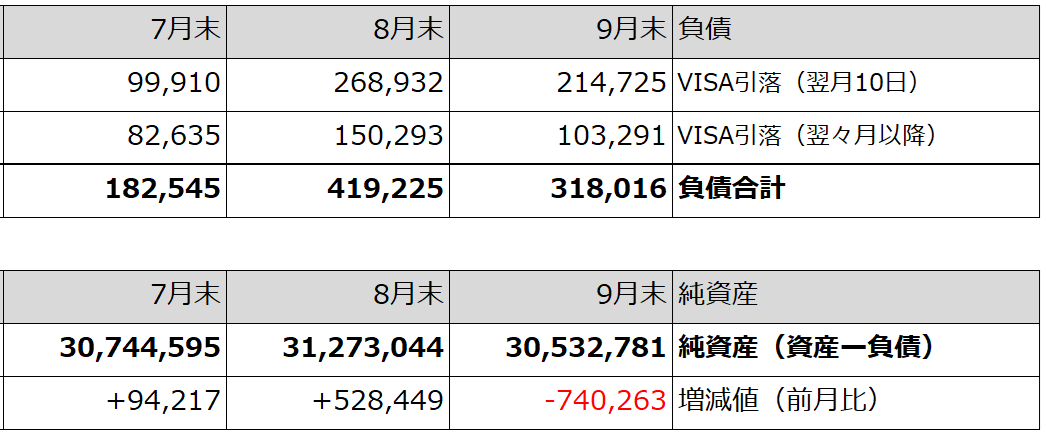
前月末の純資産から740,263円減って、純資産は約3,053万円でした。
収支との比較
20261005_photo_3

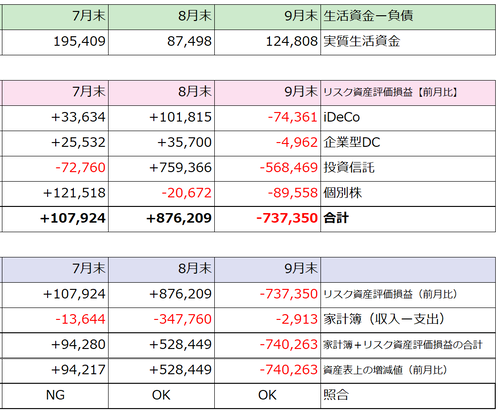
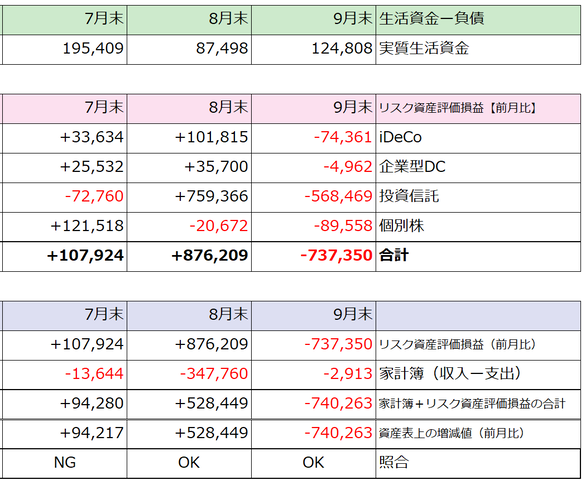
リスク資産の増減値は前月末比で-737,350円。
iDeCoと投資信託は今月末残高から前月末残高と今月積立額(iDeCo20,000円、投信100,000円)を引いた計算。
企業型DCは先月末との比較。毎月の掛金25,000円は会社が拠出しています。
個別株は前月末残高との比較です。今月追加購入した金額は残高から引いています。

ひとつ前の記事の家計簿上での収支は-2,913円。
その数字にリスク資産が減った分-737,350円を加えると-740,263円。
純資産の増減値-740,263円と一致します。

2026年9月末の3資産内訳

生活防衛資金(目安100万円)=1,302,917円
生活資金(目安30〜50万円)=442,824円
余裕資金(老後まで使わないお金)=29,105,056円

生活資金から負債(カード引落予定額)を引いた実質生活資金は124,808円です。

*****

リスク資産が一気に下がりましたがギリギリ純資産3,000万円台に留まっています。
リスク資産の大部分がインデックスファンドなので心配はしていませんが、60歳くらいになったら投資信託の割合を減らしてリスクの低い個人向け国債に切り替えていこうと思っています。

☆☆☆☆☆
訪問ありがとうございます。
ブログランキングに参加しています。
クリックが更新の励みになります😊

にほんブログ村 ライフスタイルブログ 一人暮らしへ
にほんブログ村


一人暮らしランキング
一人暮らしランキング


にほんブログ村
人気ブログランキング
☆☆☆☆☆

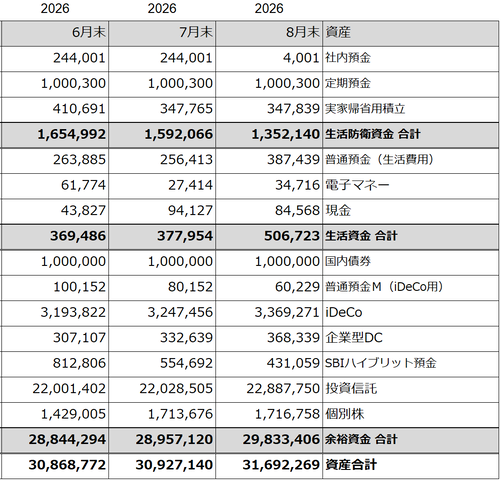
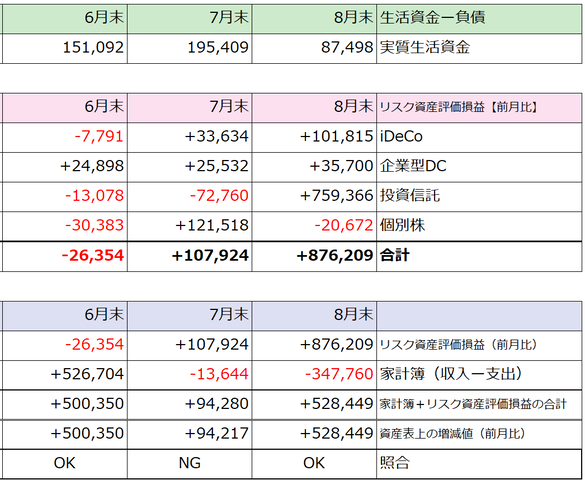
53歳独身 都内賃貸一人暮らしOLの2026年8月末の資産をまとめました。
比較対象として過去2ヶ月分も載せています。

20260913_photo_1

20260913_photo_2

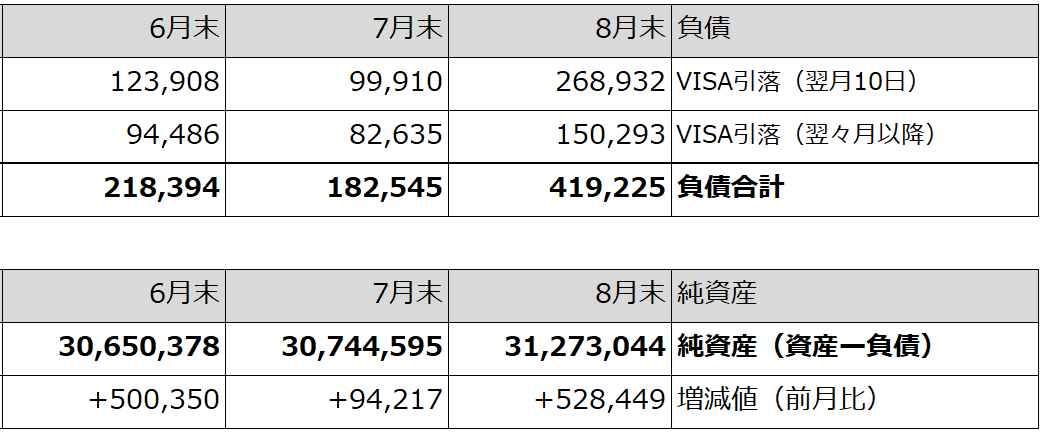
前月末の純資産から528,449円増えて、純資産は約3,127万円でした。

収支との比較

20260913_photo_3

リスク資産の増減値は前月末比で+876,209円。
iDeCoと投資信託は今月末残高から前月末残高と今月積立額(iDeCo20,000円、投信100,000円)を引いた計算。
企業型DCは先月末との比較。毎月の掛金25,000円は会社が拠出しています。
個別株は前月末残高との比較です。今月追加購入した金額は残高から引いています。


ひとつ前の記事の家計簿上での収支は-347,760円。
その数字にリスク資産が増えた分876,209円を加えると+528,449円。
純資産の増減値+528,449円と一致します。

2026年8月末の3資産内訳

生活防衛資金(目安100万円)=1,352,140円
生活資金(目安30〜50万円)=506,723円
余裕資金(老後まで使わないお金)=29,833,406円

生活資金から負債(カード引落予定額)を引いた実質生活資金は87,498円です。

*****

8月はスマホ買い替えで18万の大きい出費があったのとマンションの賃貸契約更新の支払い10万円があったので生活防衛資金から24万円取り崩しました。

こういう有事の際の「生活防衛資金」なので仕方ない。

上記の取り崩した金額で賄えなかった分とスーツケースの買い替えからなんやらの大型出費も重なり、実質生活資金が10万円を割るという事態に陥っていますが…。

どうしましょう。

ギリギリで生活しているこの感じ、ブログをはじめた頃を思い出します。

今は日常の実質生活資金、有事の際の生活防衛資金、老後用の余裕資金の3重構造にしている安心感と、人生折り返した今「お金がない(もったいない)」という理由で色々諦めず必要な事にはお金を使う!というスタンスになったので、実質生活資金が足りなくなったら生活防衛資金からひねり出せばいっかーと楽観的でいられてますが、
ブログを始めた頃はガチで全資産100万円だったので食費を削ったり靴下に空いた穴を繕って履いたりと爪に火を点すような生活をしていました…。


↑2018年4月の記事。
8年前の自分(当時44歳)…涙ぐましい節約をしている…(T_T)


ともあれ、実質生活資金が月々の給料で賄えなくなった暁には再び生活防衛資金を取り崩そうと思います。
もちろんホイホイ取り崩さないで月々の支出の見直しもします(^^;)

☆☆☆☆☆
訪問ありがとうございます。
ブログランキングに参加しています。
クリックが更新の励みになります😊

にほんブログ村 ライフスタイルブログ 一人暮らしへ
にほんブログ村


一人暮らしランキング
一人暮らしランキング


にほんブログ村
人気ブログランキング
☆☆☆☆☆

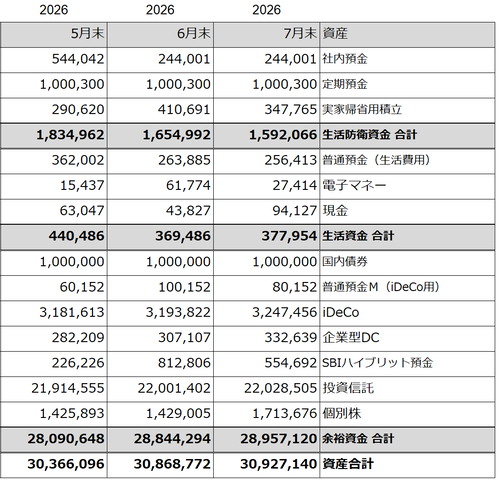
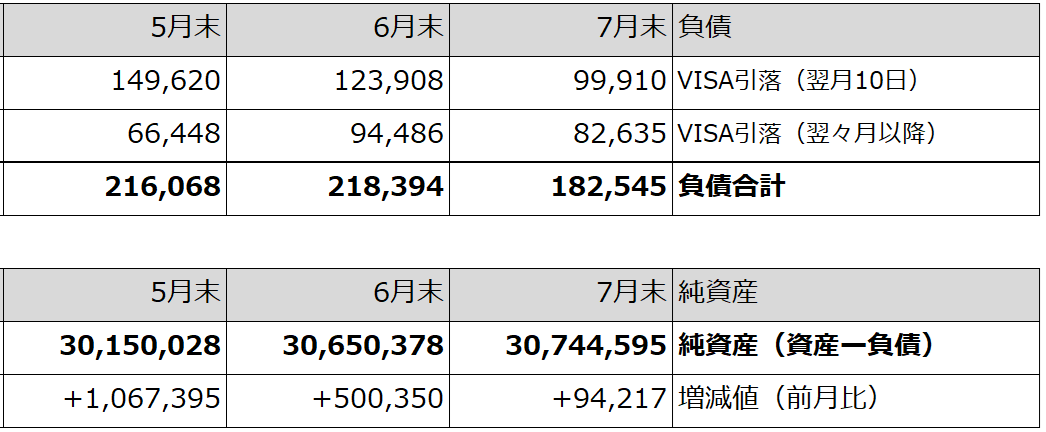
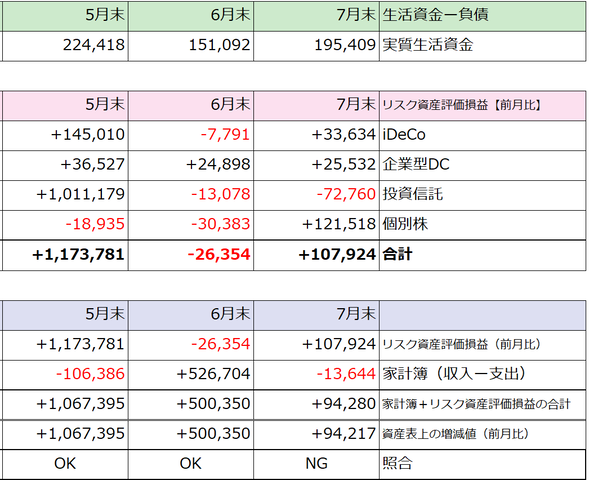
53歳独身 都内賃貸一人暮らしOLの2026年7月末の資産をまとめました。
比較対象として過去2ヶ月分も載せています。

20260812_photo_1

20260812_photo_2

前月末の純資産から94,217円増えて、純資産は約3,074万円でした。

収支との比較

20260812_photo_3

リスク資産の増減値は前月末比で+107,924円。
iDeCoと投資信託は今月末残高から前月末残高と今月積立額(iDeCo20,000円、投信100,000円)を引いた計算。
企業型DCは先月末との比較。毎月の掛金25,000円は会社が拠出しています。
個別株は前月末残高との比較です。今月追加購入した金額は残高から引いています。


ひとつ前の記事の家計簿上での収支は-13,644円。
その数字にリスク資産が増えた分107,924円を加えると+94,280円。
純資産の増減値+94,217円とほぼ一致します。

今月は収支と資産に63円の差額が出てしまいました。
各資産の残高に間違いはなく差額が9で割れるので、おそらく家計簿(Zaim)への入力時に10の位と1の位を逆で入れてしまったのだと思います。(レシートの下二桁81円を18円で入力した可能性大)
経理系の仕事を30年以上続けているので違算発生源を追うのは得意分野です(笑)

2026年7月末の3資産内訳

生活防衛資金(目安100万円)=1,592,066円
生活資金(目安30〜50万円)=377,954円
余裕資金(老後まで使わないお金)=28,957,120円

生活資金から負債(カード引落予定額)を引いた実質生活資金は195,409円です。

*****

実質生活資金が前月の15万円より若干復活したものの、この記事を書いている時点でスマホ買い替えで10万越えの大きい出費があったのとマンションの賃貸契約更新の請求書が届いたので生活防衛資金の取り崩しが確定になりました。

スマホの買い替えも賃貸契約更新の支払いもスパンは長いとはいえ定期的にやってくる定例出費なので実質生活資金内でやりくりできるのが一番なのだけど、今回はやりくり出来ないんだからしょうがない。

ここ1~2年趣味娯楽にお金を使いすぎだしな~という自覚はありつつ、東京に住んでいて身軽にライブやイベントに行けるのは後2年くらいじゃないかというタイムリミットとの戦いもあるので、そこの財布の紐は締め過ぎず貯蓄とのバランスを適度に取っていきたいと思っています。

☆☆☆☆☆
訪問ありがとうございます。
ブログランキングに参加しています。
クリックが更新の励みになります😊

にほんブログ村 ライフスタイルブログ 一人暮らしへ
にほんブログ村


一人暮らしランキング
一人暮らしランキング


にほんブログ村
人気ブログランキング
☆☆☆☆☆

53歳独身 都内賃貸一人暮らしOLの2026年6月末の資産をまとめました。
比較対象として過去2ヶ月分も載せています。

20260725_photo_1

20260725_photo_2

前月末の純資産から500,350円増えて、純資産は約3,065万円でした。

収支との比較

20260725_photo_3

リスク資産の増減値は前月末比で-26,354円。
iDeCoと投資信託は今月末残高から前月末残高と今月積立額(iDeCo20,000円、投信100,000円)を引いた計算。
企業型DCは先月末との比較。毎月の掛金25,000円は会社が拠出しています。
個別株は前月末残高との比較です。今月追加購入した金額は残高から引いています。


ひとつ前の記事の家計簿上での収支は+526,704円。
その数字からリスク資産が減った分26,354円を引くと+500,350円。
純資産の増減値+500,350円と一致します。

2026年6月末の3資産内訳

生活防衛資金(目安100万円)=1,654,992円
生活資金(目安30〜50万円)=369,486円
余裕資金(老後まで使わないお金)=28,844,294円

生活資金から負債(カード引落予定額)を引いた実質生活資金は151,092円です。

*****

リスク資産が少し下がりましたが夏ボーナスの分純資産増加となりました。

その夏ボーナスは全て帰省資金用口座、iDeco引落専用口座、投信引落専用口座の3つに振り分けました。

何も考えず振り分けたものの、今年に入ってから諸々の出費がかさんで生活資金が枯渇してきているので、生活防衛資金の一部を生活資金に移そうかな…と思っています。

老後のための資金作りをしつつ、今現在の生活を充実させることにもお金を使いたい。
どちらかに偏り過ぎないようにバランス良く。
試行錯誤は続きます。

☆☆☆☆☆
訪問ありがとうございます。
ブログランキングに参加しています。
クリックが更新の励みになります😊

にほんブログ村 ライフスタイルブログ 一人暮らしへ
にほんブログ村


一人暮らしランキング
一人暮らしランキング


にほんブログ村
人気ブログランキング
☆☆☆☆☆

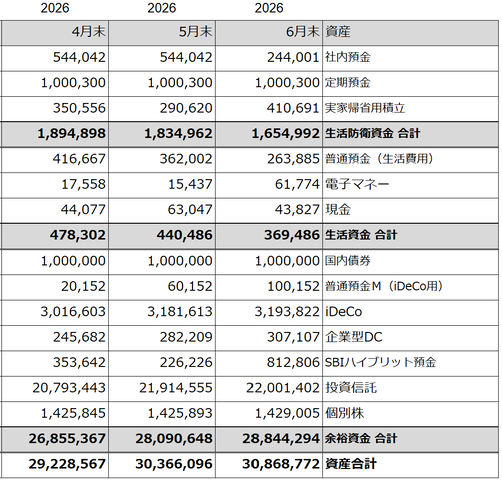
52歳独身 都内賃貸一人暮らしOLの2026年5月末の資産をまとめました。
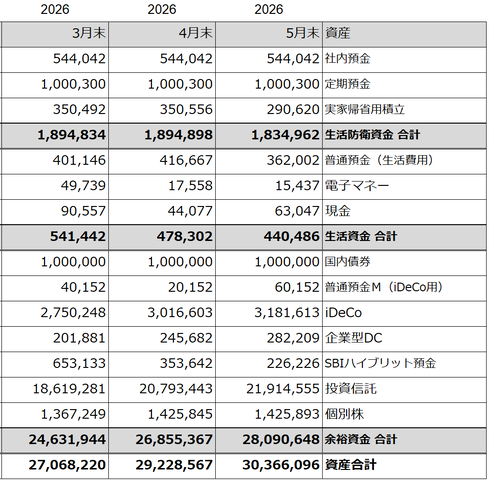
比較対象として過去2ヶ月分も載せています。

20260613_photo_1

20260613_photo_2

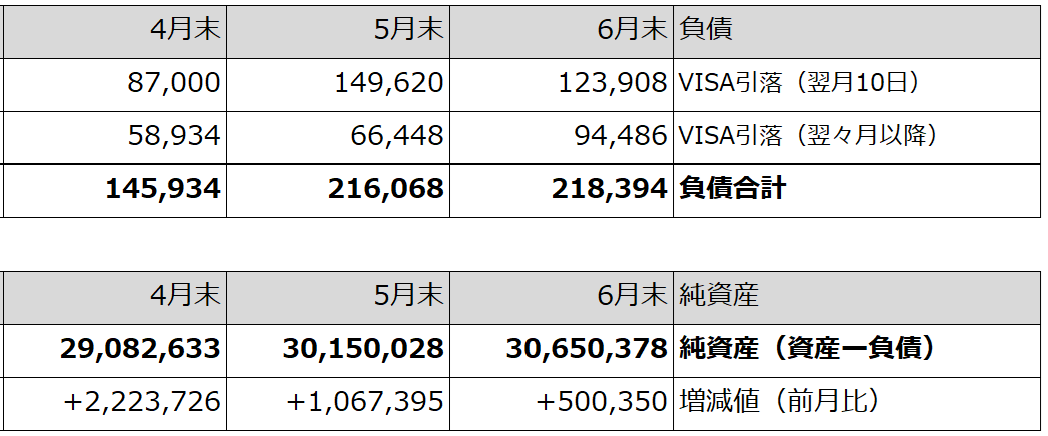
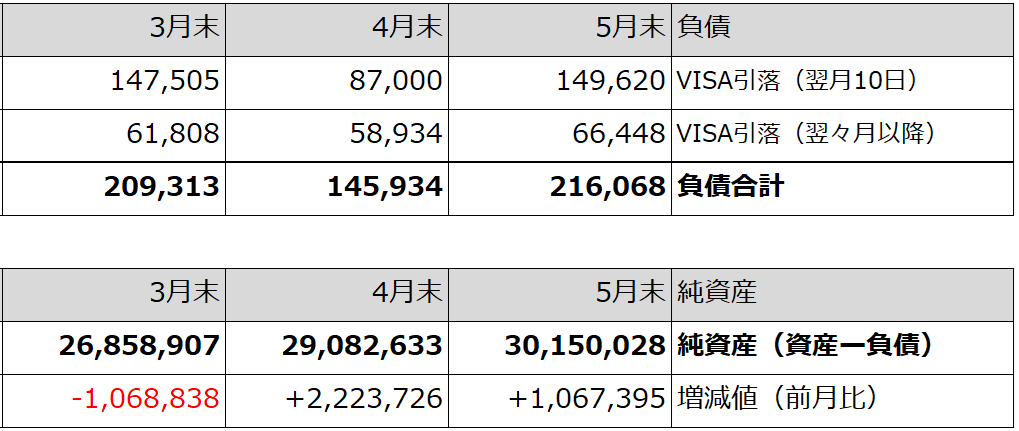
前月末の純資産から1,067,395円増えて、純資産は約3,015万円でした。
ついに3,000万円台に到達しました!

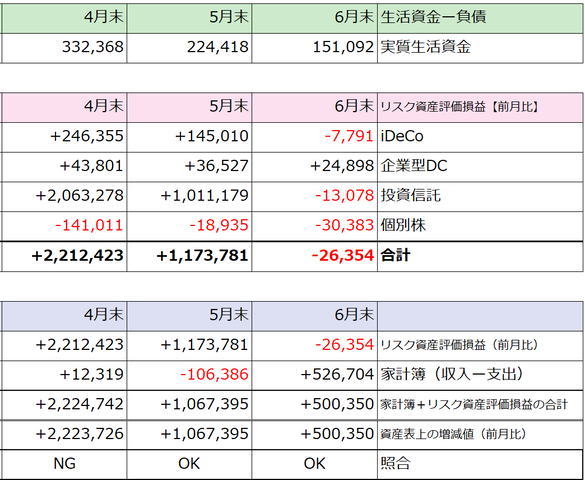
収支との比較

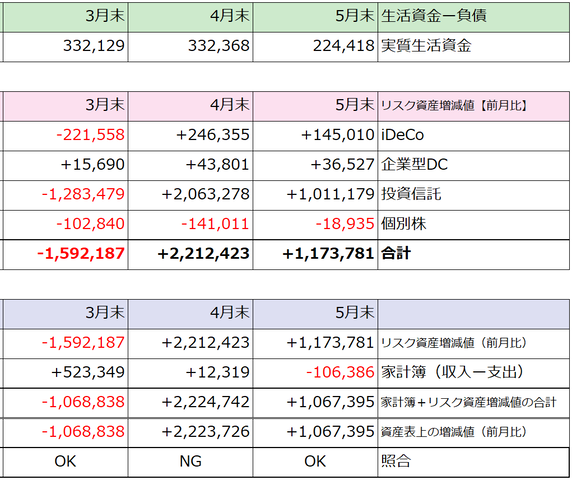
20260613_photo_3

リスク資産の増減値は前月末比で+1,173,781円。
iDeCoと投資信託は今月末残高から前月末残高と今月積立額(iDeCo20,000円、投信100,000円)を引いた計算。
企業型DCは先月末との比較。毎月の掛金25,000円は会社が拠出しています。
個別株は前月末残高との比較です。今月追加購入した金額は残高から引いています。


ひとつ前の記事の家計簿上での収支は-106,386円。
その数字にリスク資産が増えた分1,173,395円を足すと+1,067,395円。
純資産の増減値+1,067,386円と一致します。

2026年5月末の3資産内訳

生活防衛資金(目安100万円)=1,834,962円
生活資金(目安30〜50万円)=440,486円
余裕資金(老後まで使わないお金)=28,090,648円

生活資金から負債(カード引落予定額)を引いた実質生活資金は224,418円です。

*****

全資産100万円だったわたしが節約&貯金をはじめて15年。

途中2回引っ越しをしたりと色々ありましたが…

ついに純資産3,000万円に到達することができました!

資産2,000万円を超えてきた辺りからは節約もしなくなって、好きな事、やりたい事にお金を使うようになったにも拘わらず3,000万円に到達することができたのは、地道にコツコツ積み立ててきたNISAによるインデックス投資のお陰です。

とはいえ、経済情勢次第では評価額がガクッと下がって3,000万円が半分以下になるかもしれません(^^;)

何があっても慌てふためいたりせず、これからも地道にコツコツインデックス投資の積立を続けて老後資金を作っていこうと思います。

☆☆☆☆☆
訪問ありがとうございます。
ブログランキングに参加しています。
クリックが更新の励みになります😊

にほんブログ村 ライフスタイルブログ 一人暮らしへ
にほんブログ村


一人暮らしランキング
一人暮らしランキング


にほんブログ村
人気ブログランキング
☆☆☆☆☆

52歳独身 都内賃貸一人暮らしOLの2026年4月末の資産をまとめました。
比較対象として過去2ヶ月分も載せています。

20260525_photo_1

20260525_photo_4

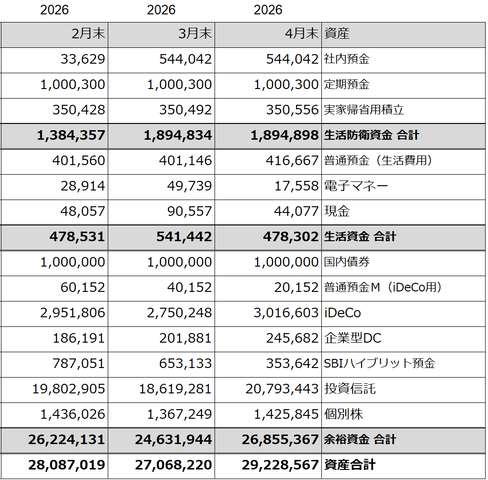
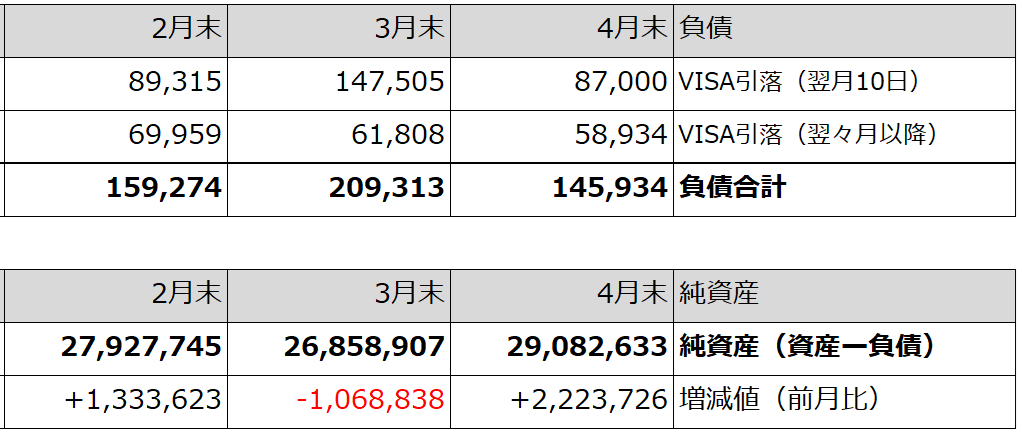
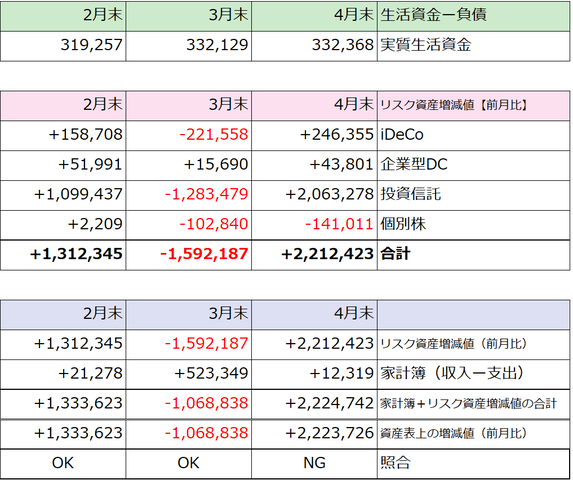
前月末の純資産から2,223,726円増えて、純資産は約2,908万円でした。

収支との比較

20260525_photo_2

リスク資産の増減値は前月末比で+2,212,423円。
iDeCoと投資信託は今月末残高から前月末残高と今月積立額(iDeCo20,000円、投信100,000円)を引いた計算。
企業型DCは先月末との比較。毎月の掛金25,000円は会社が拠出しています。
個別株は前月末残高との比較です。今月追加購入した金額は残高から引いています。


ひとつ前の記事の家計簿上での収支は+12,319円。
その数字にリスク資産が増えた分2,212,423円を足すと+2,224,742円。
純資産の増減値+2,223,726円とほぼ一致します。

今回は家計簿(Zaim)の入力漏れがあったみたいで1,016円の差額がでました。

4月は疲労MAXで家計簿(Zaim)を週に1回まとめて入力したりとお金の管理が雑になっていた自覚があるので違算が発生してもしょうがないです(^^;)
少額だし、仕事上の違算じゃなくて良かったです。

2026年4月末の3資産内訳

生活防衛資金(目安100万円)=1,894,898円
生活資金(目安30〜50万円)=478,302円
余裕資金(老後まで使わないお金)=26,855,367円

生活資金から負債(カード引落予定額)を引いた実質生活資金は332,368円です。

*****

10年以上Zaimで家計簿をつけてきて、今回ほど手入力をやめてAPI連携を利用して各種金融サービスと紐付けしようかと思った月はなかったです。

整理できないまま溜まっていくレシートが日々のストレスでした。

手入力することで自分が使ったお金を把握する。という意味で手入力にこだわっていたけれど、昔に比べて浪費傾向はなくなったし、少しずつ紐付けしてみようかな。

資産の一括管理もアプリでできる時代だし(とっくに今更ですがw)、そっちの方も進めてみよう。

そして!

純資産が過去最高額の2,908万円になりました!!
3,000万円が目前です。

気が大きくなって、もっと儲かりそうな投資に…!など変な行動を起こさないよう、堅実な資産運用をしていきたいと思います。

☆☆☆☆☆
訪問ありがとうございます。
ブログランキングに参加しています。
クリックが更新の励みになります😊

にほんブログ村 ライフスタイルブログ 一人暮らしへ
にほんブログ村


一人暮らしランキング
一人暮らしランキング


にほんブログ村
人気ブログランキング
☆☆☆☆☆

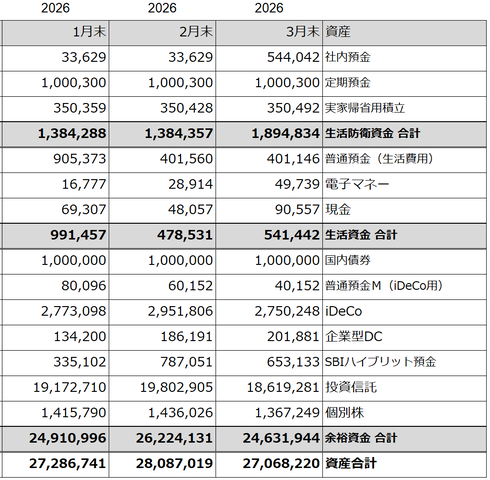
52歳独身 都内賃貸一人暮らしOLの2026年3月末の資産をまとめました。
比較対象として過去2ヶ月分も載せています。

20260418_photo_1

20260418_photo_2

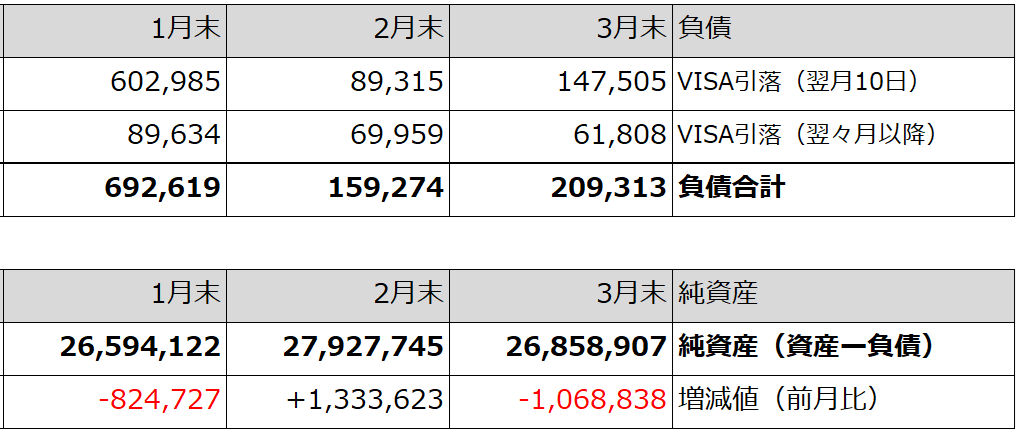
前月末の純資産から1,068,838円減って、純資産は約2,685万円でした。

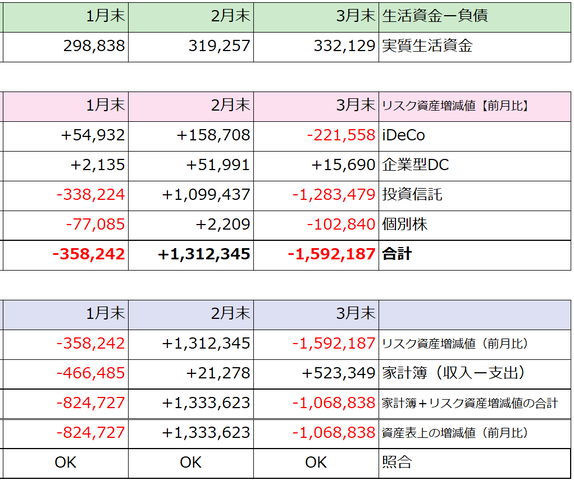
収支との比較

20260418_photo_3

リスク資産の増減値は前月末比で-1,592,187円。
iDeCoと投資信託は今月末残高から前月末残高と今月積立額(iDeCo20,000円、投信100,000円)を引いた計算。
企業型DCは先月末との比較。毎月の掛金25,000円は会社が拠出しています。
株は前月末残高との比較です。今月追加購入した金額は残高から引いています。


ひとつ前の記事の家計簿上での収支は+523,349円。
その数字からリスク資産が減った分1,592,187円を引くと-1,068,838円。
純資産の増減値-1,068,838円と一致します。

2026年3月末の3資産内訳

生活防衛資金(目安100万円)=1,894,834円
生活資金(目安30〜50万円)=541,442円
余裕資金(老後まで使わないお金)=24,631,944円

生活資金から負債(カード引落予定額)を引いた実質生活資金は332,129円です。

*****

2月末に純資産額が過去最高額を更新したのですが、3月末は一気に下がりました(笑)
余裕資金の8割近くを占めるオルカンの値動きによるものです。

そして、この記事を書いている4月半ばの現在はオルカンが2月末以上の最高額を更新しています。
まだ集計していないですが、4月末に再び純資産額が過去最高額を更新するかもしれません。

わたしのような投資の素人は右往左往しないで黙って淡々とインデックスの投信を積み立てるのが資産作りの最適解なのかもしれませんね。


毎週末の教習所通いとオタク用事でブログの更新もままならないのですがZaimの入力だけは真面目に毎日続けていますので、家計管理ブログはこれからも続けていきます。

お返事を書きたいメッセージを諸々いただいててお待たせしています…。
今後もよろしくお願いします!

☆☆☆☆☆
訪問ありがとうございます。
ブログランキングに参加しています。
クリックが更新の励みになります😊

にほんブログ村 ライフスタイルブログ 一人暮らしへ
にほんブログ村


一人暮らしランキング
一人暮らしランキング


にほんブログ村
人気ブログランキング
☆☆☆☆☆

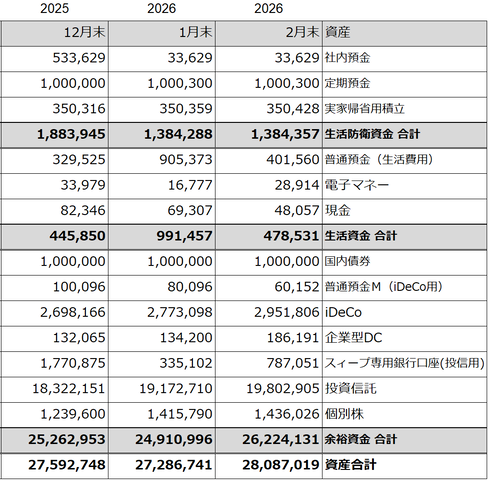
52歳独身 都内賃貸一人暮らしOLの2026年2月末の資産をまとめました。
比較対象として過去2ヶ月分も載せています。

20260308_photo_1

20260308_photo_2

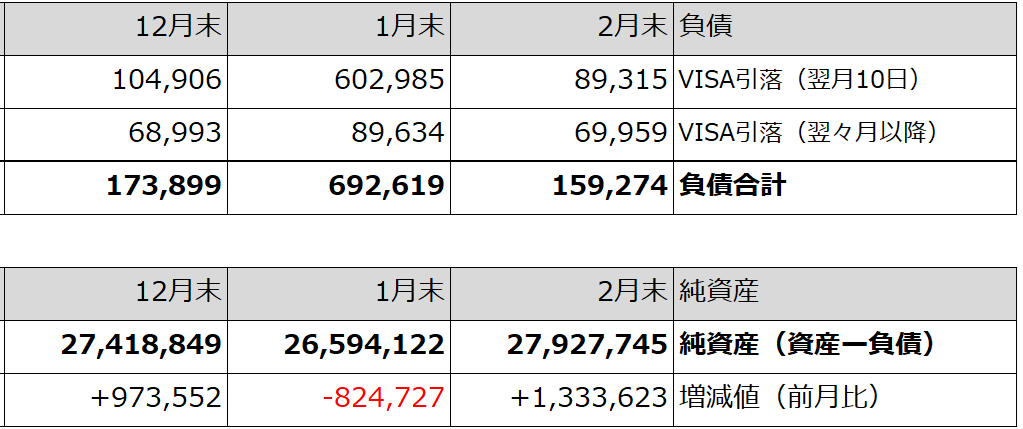
前月末の純資産から1,333,623円増えて、純資産は約2,792万円でした。

収支との比較

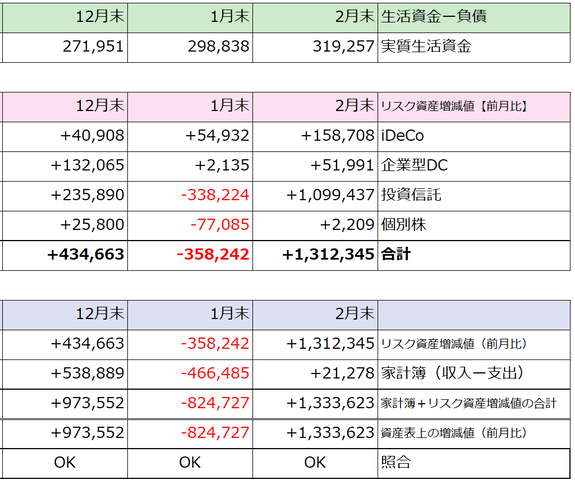
20260308_photo_3

リスク資産の増減値は前月末比で+1,312,345円。
iDeCoと投資信託は今月末残高から前月末残高と今月積立額(iDeCo20,000円、投信100,000円)を引いた計算。
企業型DCは先月末との比較。毎月の掛金25,000円は会社が拠出しています。
株は前月末残高との比較です。今月追加購入した金額は残高から引いています。


ひとつ前の記事の家計簿上での収支は+21,278円。
その数字にリスク資産が増えた分1,312,345円を加えると+1,333,623円。
純資産の増減値+1,333,623円と一致します。

2026年2月末の3資産内訳

生活防衛資金(目安100万円)=1,384,357円
生活資金(目安30〜50万円)=478,531円
余裕資金(老後まで使わないお金)=26,224,131円

生活資金から負債(カード引落予定額)を引いた実質生活資金は319,257円です。

*****

純資産額が2,792万円となり、過去最高額を更新しました!
今年中に3,000万円突破なるか!?と期待しつつも、世界情勢がかなり不安定なので楽観視できません…。
リスク資産の上がり下がりに一喜一憂せず淡々と資産を記録し続けていこうと思います。

☆☆☆☆☆
訪問ありがとうございます。
ブログランキングに参加しています。
クリックが更新の励みになります😊

にほんブログ村 ライフスタイルブログ 一人暮らしへ
にほんブログ村


一人暮らしランキング
一人暮らしランキング


にほんブログ村
人気ブログランキング
☆☆☆☆☆

↑このページのトップヘ